Przez wiele lat stawka VAT na kwiaty była dla mnie po prostu jedną z pozycji w systemie księgowym. Kwiaty cięte i wiele żywych roślin sprzedajemy w Polsce z preferencyjną stawką 8%. Tak jest od lat, więc właściwie nie zastanawiamy się nad tym, ile ta preferencja jest warta dla klienta, kwiaciarni i całego rynku.
Dopóki nie zobaczyłem, co dzieje się w Holandii.
Holenderski rząd zaproponował likwidację preferencyjnej stawki VAT na produkty florystyczne. Dzisiaj kwiaty, bukiety, rośliny, cebule i wiele innych produktów ogrodniczych sprzedawane są tam ze stawką 9%. Od 1 stycznia 2028 roku miałyby zostać objęte podstawowym VAT-em 21%. Projekt nie zakończył jeszcze całej drogi legislacyjnej, ale wywołał bardzo silną reakcję producentów, hurtowników, Royal FloraHolland i organizacji reprezentujących florystów. Holenderska administracja podatkowa potwierdza, że obecnie kwiaty, bukiety i rośliny mieszczą się zasadniczo w stawce 9%, a oficjalna konsultacja rządowa przewiduje likwidację tej preferencji od 2028 roku. (Belastingdienst)
I wtedy przypomniałem sobie rozmowy sprzed kilku lat w Pradze.
Podczas jednej z imprez florystycznych, na której prezentowaliśmy Kwiatomaty, rozmawiałem z czeskimi florystami. Narzekali właśnie na VAT. Opowiadali, jak zmiana preferencyjnej stawki i przejście kwiatów ciętych do stawki podstawowej wpływa na ceny, decyzje klientów i sprzedaż.
Wtedy potraktowałem to przede wszystkim jako ciekawostkę dotyczącą czeskiego rynku.
Dzisiaj patrzę na tę rozmowę zupełnie inaczej.
Ten sam kwiat, zupełnie inny podatek
Unia Europejska nie ustala jednej stawki VAT na kwiaty. Państwa członkowskie działają w ramach wspólnego systemu VAT, ale mogą stosować różne stawki wobec określonych kategorii produktów.
Dlatego ten sam bukiet może być traktowany podatkowo zupełnie inaczej w zależności od kraju.
Wageningen Economic Research w analizie europejskiego rynku z 2023 roku wskazywało, że preferencyjne opodatkowanie produktów florystycznych stosowano w 15 państwach UE, podczas gdy pozostałe stosowały stawkę podstawową lub inne rozwiązania zależne od kategorii produktu. Wówczas Belgia stosowała 6%, Niemcy 7%, Polska 8%, Holandia 9%, Francja i Hiszpania 10%, Austria 13%, a Czechy 15%. Z drugiej strony m.in. Dania, Szwecja, Finlandia, Węgry, Litwa i Łotwa stosowały wobec tej kategorii stawkę podstawową. (Edepot)
To ważne zastrzeżenie: jest to europejskie zestawienie WUR dla 2023 roku, a od tego czasu w kilku państwach system VAT się zmienił. Najbardziej interesujący dla nas przypadek wydarzył się zaraz za polską granicą.
W Czechach.
Polska pomiędzy Niemcami a Czechami
W Polsce towary mieszczące się w odpowiednich kategoriach działu CN 06, obejmującego m.in. żywe rośliny i kwiaty cięte, korzystają ze stawki 8%. Polski resort finansów i Ministerstwo Rolnictwa nadal wskazują tę kategorię wśród towarów objętych obniżonym VAT-em. Podstawowa stawka VAT w Polsce wynosi natomiast 23%. (Gov.pl)
Niemcy stosują na kwiaty preferencyjne 7%.
A Czechy?
Od 1 stycznia 2024 roku kwiaty cięte zostały przeniesione do podstawowej stawki 21%.
Powstaje więc niezwykle ciekawy podatkowy trójkąt:
Niemcy – 7%.
Polska – 8%.
Czechy – 21%.
Trzy sąsiadujące państwa. Jeden europejski rynek. Ten sam produkt. Zupełnie inne podejście podatkowe.
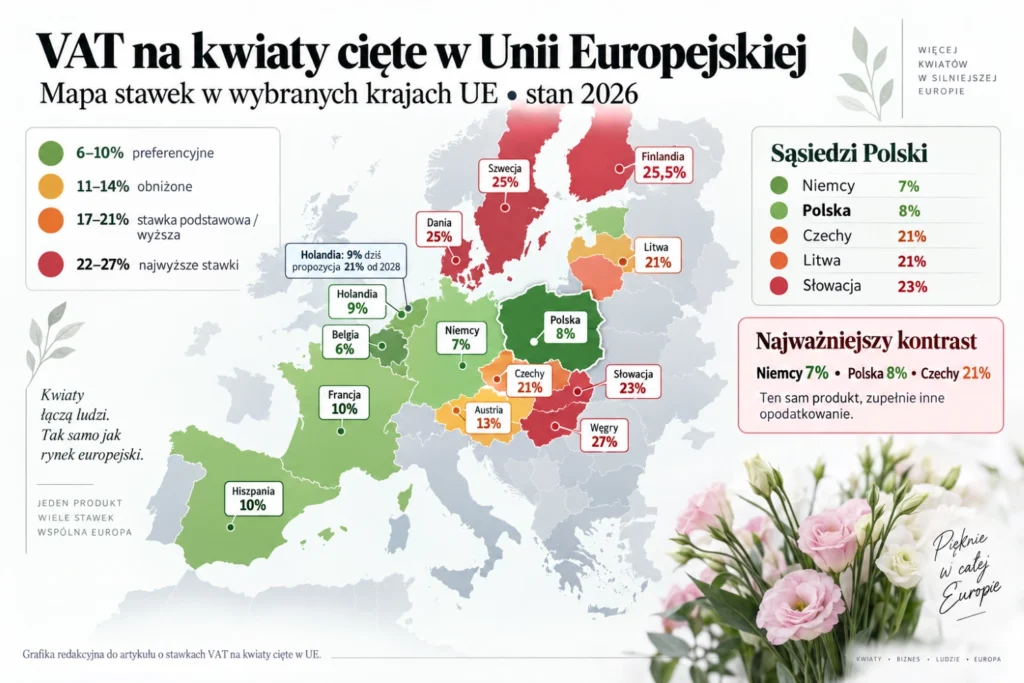
I właśnie Czechy dają nam możliwość obserwowania nie hipotetycznego modelu, lecz realnego rynku po zmianie stawki.
Co by się stało, gdyby w Polsce było 23%?
Zanim przejdziemy do Czech, warto wykonać najprostsze obliczenie.
Weźmy produkt kosztujący 100 zł netto.
Dzisiaj przy 8% VAT klient płaci:
108 zł.
Przy podstawowej stawce 23% zapłaciłby:
123 zł.
Jeżeli przedsiębiorca chciałby zachować dotychczasową cenę netto, cena widoczna dla klienta wzrosłaby o około 13,9%.
Można oczywiście powiedzieć: kwiaciarnia nie musi podnosić ceny.
To prawda.
Może pozostawić 108 zł.
Tyle że przy VAT 23% sprzedaż netto wyniosłaby już około:
87,80 zł zamiast 100 zł.
Różnica nie znika.
Ktoś musi ją ponieść.
Klient poprzez wyższą cenę, przedsiębiorca poprzez niższy przychód netto i marżę albo obie strony jednocześnie.
W praktyce kwiaciarnia może więc zrobić kilka rzeczy: podnieść cenę, zaakceptować część spadku marży, zmniejszyć bukiet, zmienić jego skład albo połączyć wszystkie te działania.
I właśnie tutaj kończy się proste liczenie:
„23% jest większe niż 8%, więc budżet dostanie więcej”.
Zaczyna się ekonomia zachowań klienta.

Kwiaty są wrażliwe na cenę
W analizie Wageningen Economic Research wykorzystano badanie GfK dotyczące elastyczności cenowej popytu na produkty florystyczne.
Dla kwiatów ciętych przyjęto współczynnik:
-1,6.
Dla roślin doniczkowych i ogrodowych było to około -1,3, a dla cebul kwiatowych -1,5. (Edepot)
Co to oznacza?
Najprościej mówiąc: popyt na kwiaty reaguje na cenę wyraźnie. Kiedy cena rośnie, konsumenci ograniczają zakupy.
Nie można mechanicznie powiedzieć, że podwyżka ceny o 10% zawsze spowoduje dokładnie 16% spadku sprzedaży. Modele elastyczności nie powinny być w ten sposób bezrefleksyjnie ekstrapolowane na każdą sytuację, szczególnie przy dużych zmianach cen.
Ale współczynnik -1,6 mówi nam coś bardzo ważnego:
założenie, że po dużej podwyżce VAT klienci będą kupować dokładnie tyle samo kwiatów, jest bardzo mocnym i wątpliwym założeniem.
A właśnie reakcja popytu decyduje o tym, ile ostatecznie zarobi budżet państwa.
Czechy zrobiły ten eksperyment naprawdę
Od 1 stycznia 2024 roku Czechy przeprowadziły dużą reformę VAT. Zlikwidowano wcześniejsze stawki obniżone 10% i 15%, zastępując je jedną stawką 12%. Podstawowa stawka pozostała na poziomie 21%. Zmianę potwierdza czeska administracja podatkowa. (Finanční správa České republiky)
Kwiaty cięte zostały przeniesione z wcześniejszej stawki 15% do podstawowej 21%, natomiast rośliny doniczkowe korzystają ze stawki 12%. (Czeskie Nowiny)
To rozróżnienie jest bardzo ciekawe.
Pozwala bowiem obserwować, co dzieje się z kategorią, której opodatkowanie wyraźnie wzrosło.
Jeszcze przed pierwszym Dniem Matki po reformie przedstawiciele czeskiej branży przewidywali spadek zainteresowania kwiatami ciętymi. Forbes Česko cytował przedstawiciela Svazu květinářů a floristů ČR, który wiązał spodziewane osłabienie popytu właśnie z przejściem kwiatów ciętych do 21% VAT. (Forbes)
Rok później pojawiły się dane za pierwszy pełny rok funkcjonowania nowego systemu.
I są bardzo interesujące.
Czesi wydali więcej. Ale kupili mniej
W 2024 roku czescy konsumenci wydali na kwiaty rekordowe:
18,137 miliarda koron.
Było to około 1,8 mld CZK więcej niż rok wcześniej.
Przeciętne wydatki na osobę wzrosły z 1570 do 1664 CZK.
Na pierwszy rzut oka można więc powiedzieć:
VAT wzrósł, a rynek urósł.
Tyle że właśnie tutaj nominalna wartość rynku może być bardzo myląca.
Czeski Związek Kwiaciarzy i Florystów tłumaczył wzrost wydatków zarówno wyższymi cenami kwiatów na rynku holenderskim, jak i zmianą VAT.
Marcela Nachlingerová ze związku podsumowała sytuację następująco: statystycznie konsumpcja wartościowo rośnie, ale w praktyce sprzedaje się mniej kwiatów za wyższe ceny. (Czeskie Nowiny)
I właśnie to powinno szczególnie zainteresować każdego, kto analizuje skutki podatku wyłącznie poprzez nominalną wartość sprzedaży.
Klient nie musi całkowicie zrezygnować z kwiatów.
Może kupować je rzadziej.
Może kupić mniejszy bukiet.
Może wydać nadal 150 zł, ale dostać za tę kwotę mniej kwiatów.
Może zastąpić droższe gatunki tańszymi.
Może ograniczyć zakup kwiatów „bez okazji”.
Nominalny obrót może więc rosnąć, podczas gdy wolumen realnie sprzedawanych kwiatów maleje.
Co jeszcze wydarzyło się w Czechach?
Dane branżowe za 2024 rok pokazują kolejne ciekawe zjawiska.
Krajowa produkcja kwiatów wzrosła wartościowo zaledwie o około 0,9%, do 2,796 mld CZK.
Import wzrósł o 13,3%, do 6,566 mld CZK.
Eksport zwiększył się o 12,6%.
Wpływy z VAT ze sprzedaży kwiatów wzrosły natomiast o około 16%, do 2,470 mld CZK. (Czeskie Nowiny)
Z perspektywy fiskalnej jest to argument ważny: wpływy podatkowe wzrosły.
Nie powinniśmy tego pomijać.
Ale równie ważne jest pytanie:
co działo się w tym samym czasie z realną liczbą kupowanych kwiatów, rentownością przedsiębiorstw oraz strukturą rynku?
Nie możemy również przypisać wszystkich zmian wyłącznie VAT-owi.
W tym samym okresie zmieniały się ceny kwiatów na holenderskich giełdach, koszty pracy, energii, transportu i pozostałe koszty prowadzenia działalności.
Czechy nie są więc idealnym eksperymentem laboratoryjnym.
Są czymś znacznie ciekawszym.
Realnym rynkiem sąsiadującym z Polską, który właśnie przeszedł z preferencyjnej stawki na kwiaty cięte do stawki podstawowej.
I to potwierdza moje rozmowy z Pragi
Kiedy prezentowaliśmy Kwiatomaty podczas florystycznej imprezy w Pradze, tamtejsi floryści zwracali mi uwagę właśnie na VAT.
Mówili o rosnących cenach, trudniejszym utrzymywaniu dotychczasowego poziomu sprzedaży i o czymś, co przedsiębiorcom jest szczególnie trudno wytłumaczyć klientowi:
bukiet kosztuje więcej, ale kwiaciarnia nie zaczęła nagle więcej zarabiać.
Dzisiaj te rozmowy mają dla mnie zupełnie inne znaczenie.
Nie były tylko frustracją kilku przedsiębiorców.
Dane opublikowane później przez czeską organizację branżową pokazują dokładnie ten sam problem: większa liczba koron pozostawionych przez klientów na rynku nie oznacza automatycznie większej liczby sprzedanych kwiatów.

Holendrzy policzyli, co może się wydarzyć
Holandia poszła jeszcze dalej.
Tam branża nie ograniczyła się do stwierdzenia:
„Podwyżka VAT będzie dla nas zła”.
Zleciła badania ekonomiczne.
Wageningen Economic Research już w 2023 roku analizowało skutki hipotetycznego przejścia z holenderskich 9% do 21%.
Według tego modelu sama zmiana VAT w Holandii mogłaby oznaczać około 200 mln euro spadku obrotu w łańcuchu florystycznym liczonego w cenach hurtowych, czyli około 1,6%.
Jeżeli analogiczne podwyżki nastąpiłyby również w innych państwach UE stosujących preferencyjne stawki, model wskazywał na około 930 mln euro utraconego obrotu, czyli około 7% dla analizowanego łańcucha. (Portal Badawczy WUR)
To jednak nie wszystko.
W 2026 roku holenderska branża zleciła kolejną analizę firmie Decisio.
Według danych publikowanych przez Koninklijke VBW obecnie analizowana podwyżka 9% → 21% może prowadzić do spadku obrotów bezpośredniego łańcucha florystycznego o 546–627 mln euro. Po uwzględnieniu sektorów powiązanych szacowane oddziaływanie sięga 674–830 mln euro.
Sama sprzedaż detaliczna miałaby stracić około 318–391 mln euro. (VBW)
To detal powinien szczególnie interesować florystów.
Bo właśnie tam znajduje się klient końcowy.
Czy państwo rzeczywiście uzyska tyle, ile zakłada?
To być może najważniejsze pytanie dla każdego analityka podatkowego.
Holenderski rząd szacował dodatkowy dochód budżetu z planowanej zmiany na około 328 mln euro.
Branża zwraca jednak uwagę, że taki rachunek jest zbyt statyczny.
Jeżeli wyższa cena powoduje mniejszą sprzedaż, baza opodatkowania się kurczy.
Według danych przedstawianych przez VBW i analiz opartych na WUR realne dodatkowe wpływy mogą wynieść około 213–216 mln euro, a nie 328 mln. (VBW)
Do tego dochodzą skutki pośrednie.
Jeżeli spada sprzedaż, mogą spaść zyski firm, wpływy z podatków dochodowych i składek związanych z zatrudnieniem.
Jeżeli maleje zatrudnienie, pojawiają się dodatkowe koszty społeczne.
Już wcześniejsze modele Wageningen wskazywały, że wzrost wpływów z VAT należy analizować łącznie z niższą sprzedażą, spadkiem innych wpływów podatkowych i potencjalnym wpływem na zatrudnienie. (Portal Badawczy WUR)
To nie oznacza, że podwyżka VAT musi być fiskalnie nieopłacalna.
Oznacza coś innego:
nie wystarczy pomnożyć dotychczasowej sprzedaży przez nową stawkę VAT i uznać różnicę za przyszły dochód budżetu.

Dlaczego ktoś w ogóle chciałby zlikwidować preferencyjną stawkę?
To pytanie również trzeba postawić uczciwie.
Preferencyjna stawka VAT jest wyjątkiem od stawki podstawowej.
Z punktu widzenia polityki podatkowej można argumentować, że ograniczanie liczby wyjątków upraszcza system, zmniejsza koszty administracyjne i poszerza bazę podatkową.
Dokładnie takie argumenty pojawiają się również w Holandii. Oficjalne materiały konsultacyjne przypominają, że obniżony VAT jest ulgą podatkową, która powinna być okresowo oceniana pod kątem skuteczności, potrzeby i efektywności. Holenderska preferencja dla produktów florystycznych została wprowadzona już w 1975 roku m.in. po to, aby zwiększać dostępność kwiatów dla mniej zamożnych konsumentów i wspierać zatrudnienie. (Internetconsultatie)
To są uzasadnione pytania analityczne.
Czy preferencja realizuje swój cel?
Ile kosztuje budżet?
Kto najbardziej z niej korzysta?
Czy niższy VAT rzeczywiście przekłada się na ceny?
Ale równie uzasadnione jest pytanie odwrotne:
jakie byłyby pełne skutki jej likwidacji?
I właśnie tu potrzebna jest analiza rynku, a nie tylko analiza stawki podatku.
Co należałoby policzyć przed rozważeniem zmiany 8% na 23% w Polsce?
Gdyby kiedyś taka dyskusja rozpoczęła się w Polsce, sama wielkość preferencji nie byłaby wystarczającą podstawą do oceny.
Potrzebowalibyśmy odpowiedzi na kilka znacznie ważniejszych pytań.
Jak duża jest rzeczywista wartość polskiego rynku kwiatów i roślin?
Ile funkcjonuje kwiaciarni?
Ile osób zatrudnia cała branża?
Jaki jest udział niezależnego handlu detalicznego, supermarketów, dyskontów, centrów ogrodniczych i sprzedaży internetowej?
Jaka jest elastyczność cenowa polskiego klienta?
Które zakupy są najbardziej wrażliwe na cenę?
Jak zmiana VAT wpłynęłaby na krajową produkcję i import?
I wreszcie:
ile budżet państwa rzeczywiście zyskałby po uwzględnieniu spadku popytu?
Bez odpowiedzi na te pytania decyzja oparta wyłącznie na prostym porównaniu 8% i 23% byłaby analizą niepełną.
Kwiaty są wyjątkowo wrażliwym produktem
Prąd trzeba opłacić.
Podstawową żywność trzeba kupić.
Lekarstwa często również.
Bukiet kwiatów jest w większości przypadków zakupem uznaniowym.
Klient może go odłożyć.
Może kupić mniejszy.
Może kupić rzadziej.
Może w ogóle zrezygnować.
Nie oznacza to, że ludzie przestaną kupować kwiaty.
Nie przestaną.
Ale pytanie dla rynku brzmi:
ile, jak często i za jaką kwotę?
To szczególnie istotne przy zakupach bez konkretnej okazji: kwiatach do domu, drobnych prezentach, spontanicznym bukiecie czy zakupie „po drodze”.
W segmentach ślubnym lub pogrzebowym potrzeba zakupu jest silniejsza, ale także tam klient może ograniczyć liczbę dekoracji, wielkość kompozycji lub całkowity budżet.
Rynek nie musi zniknąć.
Może jednak zmienić swoją strukturę.
Co oznaczałoby 23% dla polskiego klienta?
Wyobraźmy sobie bukiet, który dzisiaj kosztuje 162 zł brutto.
Przy VAT 8% odpowiada to 150 zł netto.
Jeżeli zachowamy 150 zł netto i zastosujemy 23%, cena wyniesie:
184,50 zł.
Różnica:
22,50 zł.
Bukiet kosztujący dzisiaj 270 zł brutto odpowiada 250 zł netto.
Po zastosowaniu 23% kosztowałby:
307,50 zł.
Różnica:
37,50 zł.
Przy zakupie wartym dziś 540 zł brutto, czyli 500 zł netto:
nowa cena wyniosłaby 615 zł.
Różnica:
75 zł.
Dla systemu księgowego to tylko zmiana procentu.
Dla klienta są to konkretne pieniądze.
I właśnie dlatego skutki VAT zaczynają się nie przy kasie fiskalnej.
Zaczynają się wcześniej.
W momencie, kiedy klient patrzy na cenę i zadaje sobie pytanie:
czy chcę tyle wydać na kwiaty?
VAT nie musi jednakowo uderzyć we wszystkie kanały sprzedaży
Formalnie stawka podatku jest taka sama.
Ekonomiczne możliwości dostosowania się przedsiębiorstw już takie same nie są.
Duża sieć handlowa, supermarket czy dyskont mają inną skalę zakupów, warunki negocjacyjne, logistykę i strukturę marż niż niezależna kwiaciarnia.
Dlatego warto analizować nie tylko wpływ zmiany VAT na cały rynek, ale również to, czy zmiana nie przyspieszyłaby przesuwania sprzedaży pomiędzy kanałami.
Nie mamy dziś wystarczających danych, aby przesądzić skalę takiego efektu w Polsce.
Ale jest to pytanie, które zdecydowanie powinno znaleźć się w analizie skutków regulacji.

A gdyby taka dyskusja rozpoczęła się w Polsce?
Na dziś nie ma znanego mi projektu zakładającego podwyższenie VAT na kwiaty w Polsce z 8% do 23%.
Nie ma więc powodu tworzyć atmosfery, że taka zmiana jest tuż przed nami.
Historia Holandii jest jednak interesująca właśnie dlatego, że pokazuje, jak szybko temat, który przez dziesięciolecia właściwie nie istniał w debacie branżowej, może stać się realnym problemem.
I pokazuje coś jeszcze.
Holenderska branża nie odpowiedziała wyłącznie protestem.
Odpowiedziała danymi.
Producenci, hurtownicy, organizacje detalistów i Royal FloraHolland zlecają analizy ekonomiczne, pokazują wpływ na popyt, sprzedaż, zatrudnienie i finanse państwa oraz rozmawiają z administracją i parlamentem. (VBW)
To chyba najważniejsza lekcja dla polskiej branży.
Nie chodzi wyłącznie o to, żeby kiedyś powiedzieć:
„Nie podnoście nam VAT-u”.
Trzeba umieć odpowiedzieć:
co stanie się z rynkiem, konsumentem, przedsiębiorstwami, zatrudnieniem i ostatecznie także wpływami budżetowymi.
Czy wiemy, ile warte jest nasze 8%?
Dzisiaj w Polsce traktujemy tę stawkę jako coś naturalnego.
Może dlatego właściwie o niej nie rozmawiamy.
Czechy pokazują, że preferencyjną stawkę można zmienić.
Holandia pokazuje, że taka dyskusja może rozpocząć się nawet w państwie będącym jednym z najważniejszych centrów światowego rynku kwiatowego.
A Polska?
Dzisiaj mamy 8%.
I na razie nie ma projektu zmiany tej stawki na 23%.
To jednak dobry moment, aby zacząć zbierać dane.
Bo jeżeli kiedyś ktoś zapyta:
dlaczego kwiaty powinny nadal korzystać z preferencyjnego VAT?
odpowiedź:
„bo zawsze miały”
będzie bardzo słaba.
Znacznie lepszą odpowiedzią będą liczby.
Wartość rynku.
Liczba przedsiębiorstw.
Zatrudnienie.
Produkcja krajowa.
Import.
Zachowania klientów.
Elastyczność cenowa popytu.
I wyliczenie tego, ile państwo rzeczywiście może zyskać po podniesieniu podatku, kiedy uwzględnimy, że klient nie jest pozycją w arkuszu kalkulacyjnym i po zmianie ceny może zmienić swoje zachowanie.
Czesi mają już pierwsze doświadczenia.
Holendrzy mają bardzo dobre analizy.
My mamy jeszcze czas, żeby z obu tych historii wyciągnąć wnioski.
Mamy 8% VAT na kwiaty. Pytanie nie brzmi dziś, czy ktoś chce nam tę stawkę zabrać.
Pytanie brzmi: czy naprawdę wiemy, ile jest warta dla polskiego rynku kwiatowego?
FAQ – VAT na kwiaty w Polsce i Europie
Jaka jest stawka VAT na kwiaty cięte w Polsce?
W Polsce odpowiednie towary z działu CN 06, obejmującego m.in. kwiaty cięte i wiele żywych roślin, są objęte preferencyjną stawką VAT 8%. Podstawowa stawka VAT wynosi 23%. Przy konkretnych produktach i kompozycjach zawsze należy sprawdzić ich prawidłową klasyfikację. (Gov.pl)
Czy VAT na kwiaty w Polsce ma wzrosnąć z 8% do 23%?
Na dzień publikacji tego artykułu nie ma znanego mi projektu przewidującego podniesienie polskiej stawki VAT na kwiaty z 8% do 23%. Artykuł analizuje skutki takiego hipotetycznego scenariusza na podstawie doświadczeń Czech i analiz rynku holenderskiego.
Jaki VAT na kwiaty obowiązuje w Niemczech?
Niemcy stosują wobec produktów florystycznych objętych preferencją stawkę 7%. Jest to jeden z powodów, dla których porównanie Niemiec, Polski i Czech jest interesujące: 7% w Niemczech, 8% w Polsce i 21% na kwiaty cięte w Czechach.
Jaki VAT na kwiaty cięte obowiązuje w Czechach?
Od 1 stycznia 2024 roku czeskie kwiaty cięte są objęte podstawową stawką VAT 21%. Wcześniej korzystały ze stawki 15%. Rośliny doniczkowe funkcjonują w innym reżimie i mogą korzystać ze stawki 12%. (Finanční správa České republiky)
Co wydarzyło się na czeskim rynku po podwyżce VAT?
W 2024 roku nominalne wydatki Czechów na kwiaty wzrosły do rekordowych 18,137 mld CZK, a wpływy z VAT wzrosły o około 16%. Jednocześnie czeska organizacja branżowa wskazała, że realnie sprzedawano mniej kwiatów za wyższą cenę. Trzeba pamiętać, że na rynek oddziaływała nie tylko zmiana VAT, lecz także wzrost cen kwiatów i innych kosztów. (Czeskie Nowiny)
Jaki VAT na kwiaty obowiązuje w Holandii?
Obecnie holenderskie kwiaty, bukiety i wiele roślin są objęte stawką VAT 9%. Rząd zaproponował likwidację preferencji i zastosowanie stawki 21% od 1 stycznia 2028 roku. Proces legislacyjny nie został jeszcze ostatecznie zakończony. (Belastingdienst)
Czy podwyżka VAT automatycznie oznacza większe wpływy do budżetu?
Nie można tego zakładać bez analizy reakcji popytu. Wyższy VAT zwiększa należność podatkową od każdej sprzedanej jednostki, ale jednocześnie może podnieść ceny i ograniczyć sprzedaż. Wageningen Economic Research wskazuje, że właśnie ten efekt zmniejsza fiskalną korzyść z podwyżki VAT na produkty florystyczne. (Portal Badawczy WUR)
Czy kwiaty są wrażliwe na zmianę ceny?
Tak. W modelu WUR wykorzystującym badanie GfK przyjęto elastyczność cenową popytu dla kwiatów ciętych na poziomie -1,6. Oznacza to stosunkowo silną reakcję popytu na zmianę ceny. Wartości tej nie należy jednak mechanicznie przekładać na każdą pojedynczą zmianę podatku bez uwzględnienia warunków konkretnego rynku. (Edepot)
Ile kosztowałby bukiet po zmianie VAT z 8% na 23%?
Jeżeli bukiet kosztuje 100 zł netto, przy VAT 8% kosztuje 108 zł brutto. Przy VAT 23% kosztowałby 123 zł brutto. Oznacza to wzrost ceny konsumenckiej o około 13,9%, jeżeli kwiaciarnia zachowałaby tę samą cenę netto.
Czy kwiaciarnia może po prostu nie podnosić ceny?
Może, ale wtedy część podwyżki podatku musi pokryć z własnego przychodu netto i marży. Przy cenie 108 zł brutto przedsiębiorca otrzymuje dziś 100 zł netto. Przy VAT 23% i pozostawieniu ceny 108 zł jego sprzedaż netto spadłaby do około 87,80 zł.
Dlaczego Holandia chce zlikwidować preferencyjny VAT?
Rząd analizuje preferencyjną stawkę jako ulgę podatkową i wskazuje na potrzebę oceny jej skuteczności, zasadności i wpływu na dochody państwa. To standardowe argumenty za ograniczaniem preferencji: uproszczenie systemu podatkowego i poszerzenie bazy podatkowej. (Internetconsultatie)
Jakie są główne argumenty przeciwko podwyższeniu VAT na kwiaty?
Analizy holenderskie wskazują przede wszystkim na wzrost cen konsumenckich, spadek popytu, niższe obroty handlu detalicznego, wpływ na produkcję, hurt i zatrudnienie oraz możliwość uzyskania mniejszych dodatkowych wpływów podatkowych, niż wynikałoby z prostego statycznego obliczenia. (Portal Badawczy WUR)
Jakie dane powinny zostać przeanalizowane przed ewentualną zmianą VAT na kwiaty w Polsce?
Potrzebna byłaby co najmniej analiza wartości rynku, liczby przedsiębiorstw i zatrudnienia, krajowej produkcji i importu, struktury kanałów sprzedaży, zachowań konsumentów, elastyczności cenowej, wpływu na marże przedsiębiorstw oraz dynamicznego wpływu na dochody podatkowe. Dopiero wtedy można wiarygodnie porównywać fiskalne korzyści z kosztami gospodarczymi.
Źródła i materiały wykorzystane w analizie
- Wageningen Economic Research — „Calculating the effects of increasing the VAT on ornamental plant products in the Netherlands and the EU: Update for the situation in 2023”, Michiel van Galen, Gerben Jukema, Gerben Splinter. Najważniejsze źródło dotyczące wpływu VAT na popyt, obrót, zatrudnienie i dochody fiskalne. Raport Wageningen Economic Research
- Belastingdienst — holenderska administracja podatkowa, aktualne zasady stosowania 9% VAT do kwiatów, bukietów i roślin. Holenderskie stawki VAT dla produktów florystycznych
- Rząd Holandii — konsultacja dotycząca likwidacji preferencyjnego VAT na produkty florystyczne od 2028 roku. Oficjalna konsultacja rządowa
- Koninklijke VBW — analiza skutków planowanej podwyżki VAT oraz wyniki badania Decisio z 2026 roku. Analiza holenderskiej branży florystycznej
- Generální finanční ředitelství ČR — oficjalna informacja o reformie stawek VAT od 1 stycznia 2024 roku. Czeska administracja podatkowa – zmiany VAT 2024
- České noviny / ČTK — dane Svazu květinářů a floristů ČR dotyczące rynku kwiatów w 2024 roku, w tym 18,137 mld CZK wydatków, importu, produkcji i wpływów z VAT. Dane o czeskim rynku kwiatowym za 2024 rok
- Forbes Česko / ČTK — reakcje czeskich florystów po przeniesieniu kwiatów ciętych do stawki 21%. Czescy floryści o skutkach wyższego VAT
- Ministerstwo Finansów i Ministerstwo Rolnictwa i Rozwoju Wsi — Polska, informacje dotyczące stawek VAT i działu CN 06 obejmującego m.in. kwiaty cięte i żywe rośliny. Stawki VAT w Polsce
O Autorze
